تحيز النجاة في اختبار المحاكاة: اختبار الرائحة القائم على نسبة الأسهم المشطوبة
تحيز النجاة مصطلح يعرفه كل ممارس للتداول الكمي، لكن قلة منهم يحوّلونه إلى إجراء عملي. إليك الفحص المكوّن من رقم واحد الذي أُجريه قبل أن أثق بأي اختبار محاكاة مقطعي: عدّ الأسهم الميتة كنسبة من كونك الاستثماري على مدى عقد كامل. فإذا كانت هذه النسبة قريبة من الصفر، فبياناتك حذفت الخاسرين بصمت، وكل نتيجة تنتجها منحازة نحو الأعلى.
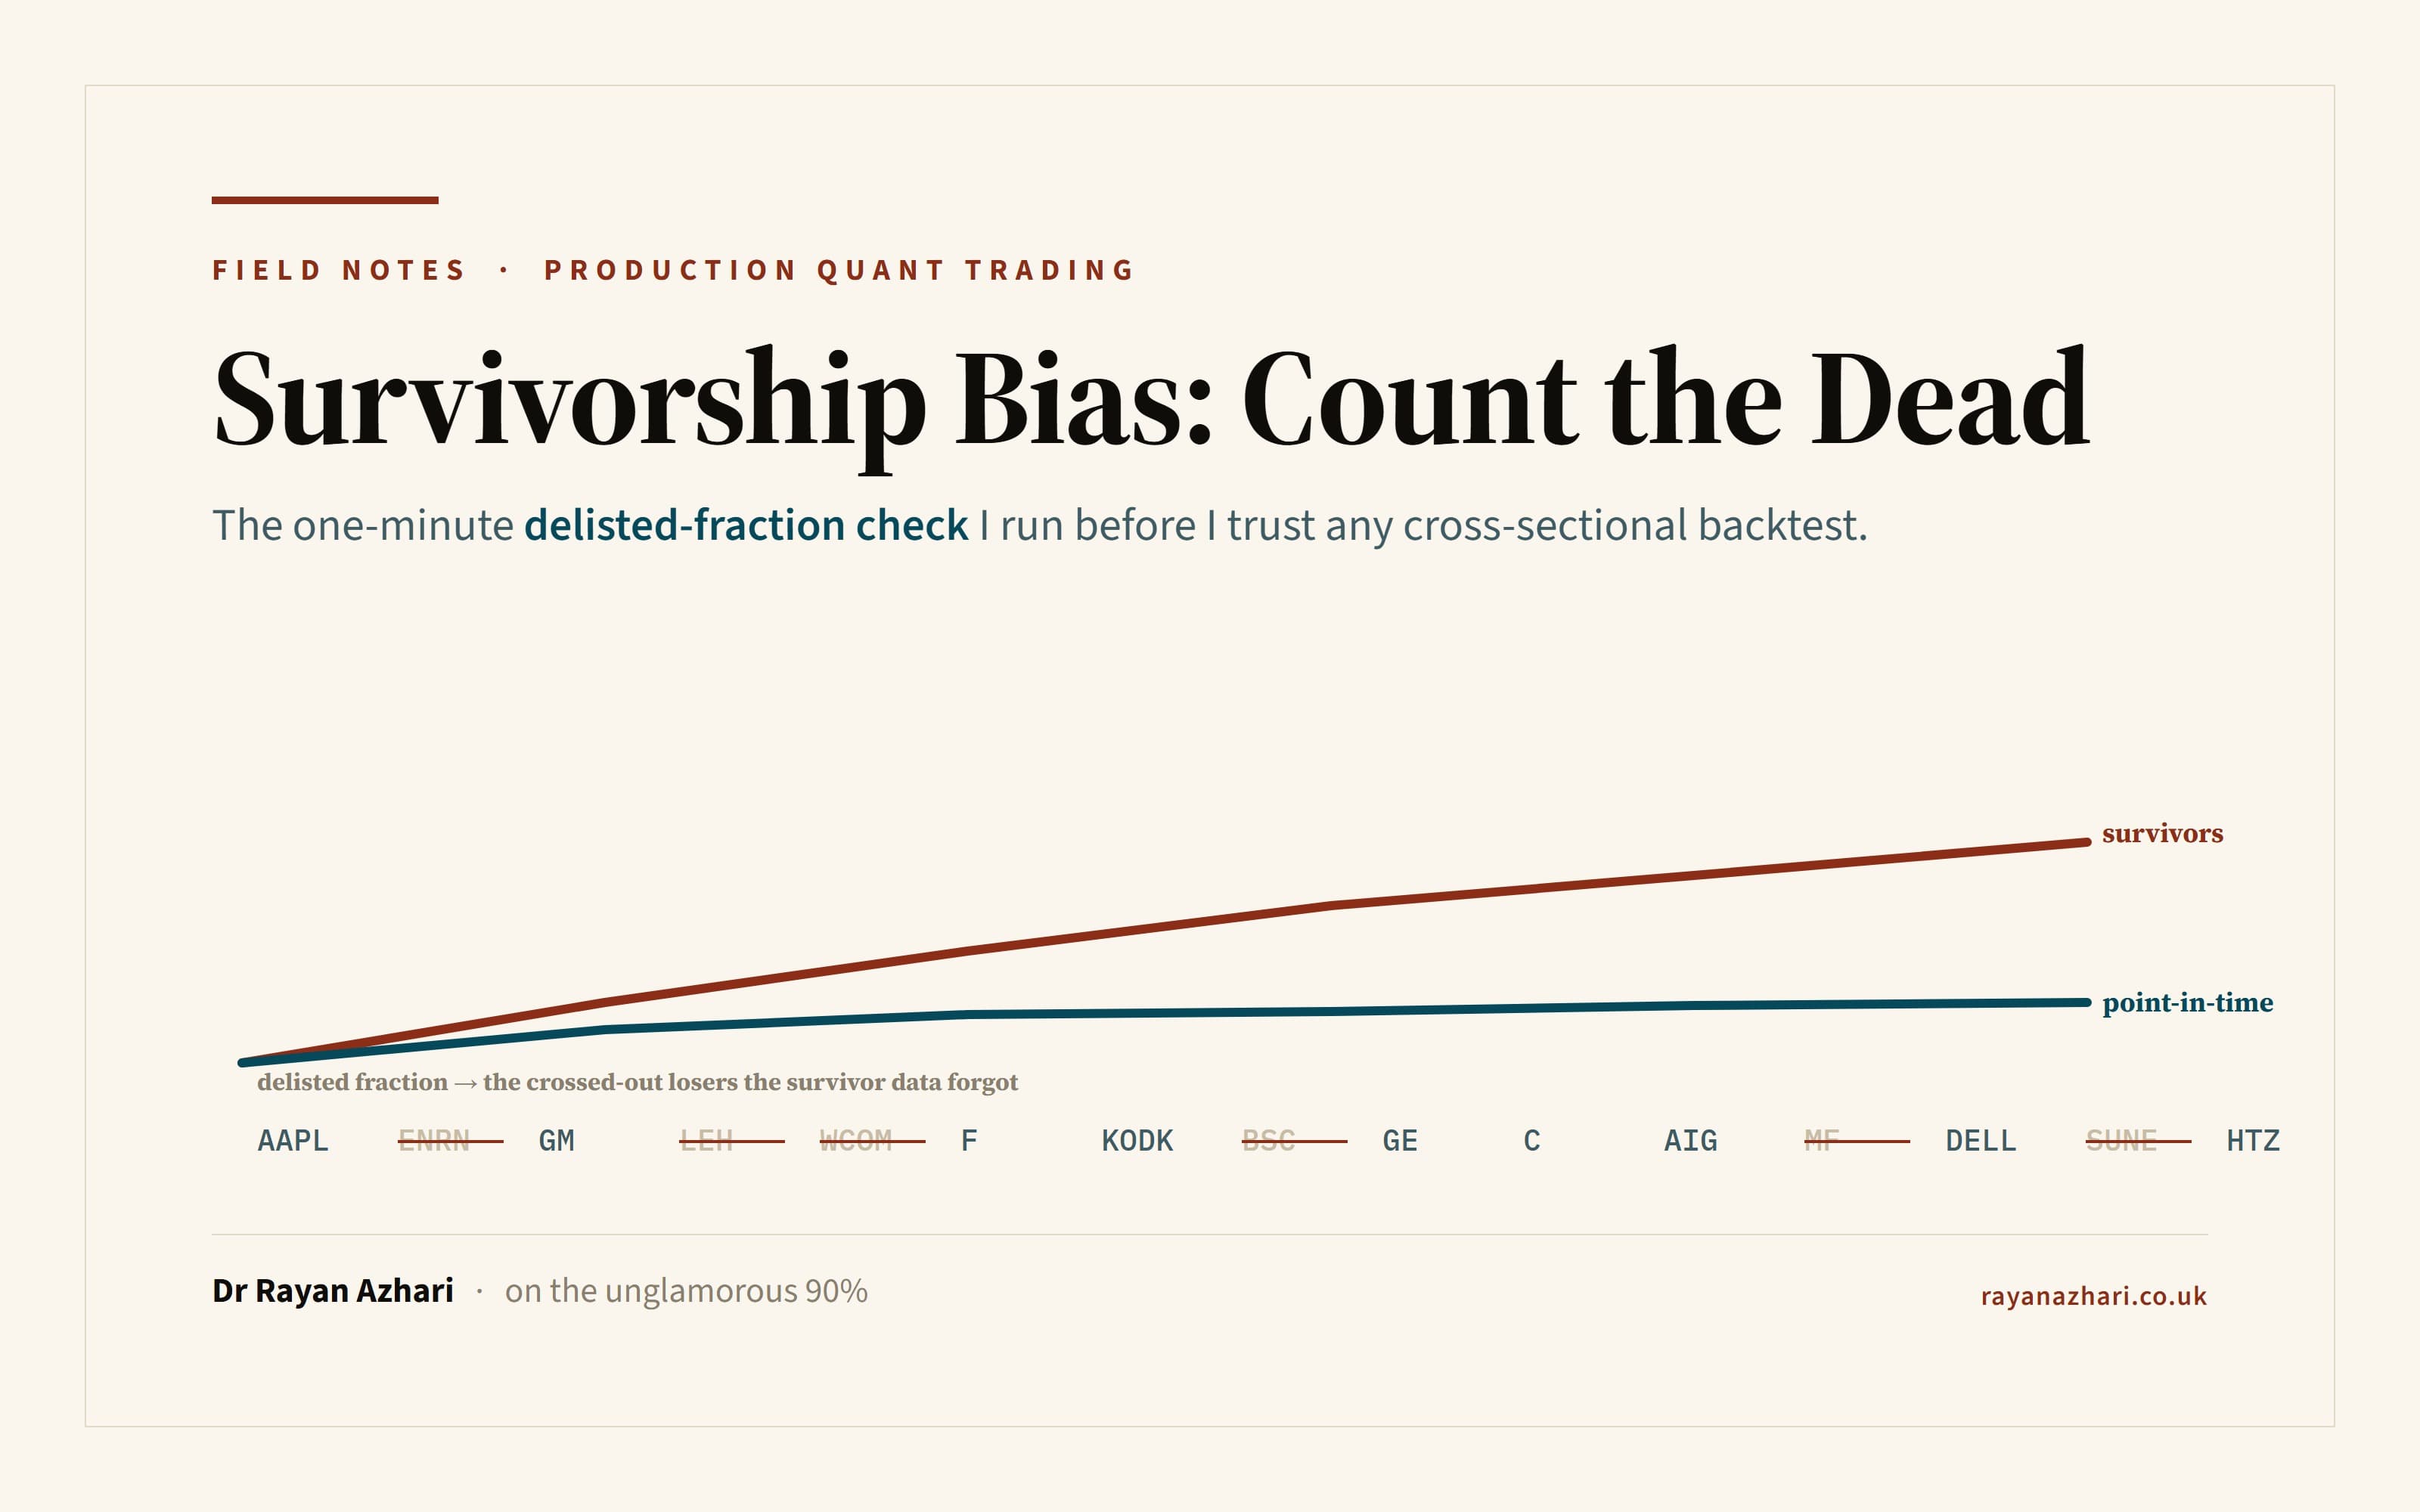
بدت قاعدة مقطعية (Cross-sectional) كنت أختبرها رائعة على مكوّنات المؤشر الحالية. كانت ترتّب الأسهم بحسب إشارة بسيطة، وتحتفظ بالشريحة العليا، وتُعيد التوازن شهرياً، فأنتجت منحنى صعد بنظافة على مدى عقد كامل بفترات تراجع (Drawdowns) كنت أستطيع احتمالها. صدّقتها. ثم أعدت بناء الكون الاستثماري (Universe) على النحو الصحيح زمنياً (Point-in-Time)، فأعدت إليه الشركات التي شُطبت أو اندمجت أو خرجت من المؤشر في طريقها، أي الأسهم التي كانت القاعدة لتحتفظ بها فعلياً في كل تاريخ من الماضي. فتلاشت الفرصة (Edge) إلى ما يقارب الصفر. الإشارة نفسها، والشيفرة نفسها، والنافذة الزمنية نفسها. الشيء الوحيد الذي تغيّر أنني توقفت عن الاختبار حصراً على الفائزين.
هذا هو تحيز النجاة (Survivorship Bias)، وهنا يكمن الجزء المزعج: يستطيع الجميع تقريباً تعريفه، ولا يتحقق منه أحد تقريباً، لأن التعريف المعياري ("لقد اختبرت فقط على الشركات التي نجت") لا يخبرك كيف تبحث. الأمر لا يبدو مجرد تحفظ فلسفي تومئ له برأسك ثم تمضي متجاوزاً إياه، بل هو خاصية قابلة للقياس في مجلد بياناتك بالفعل، وثمة رقم واحد يفضحها في نحو دقيقة. هذا المقال عن ذلك الرقم تحديداً.
تحيز النجاة لا يُخطئ إلا في اتجاه واحد: التفاؤل
ينتمي تحيز النجاة إلى العائلة نفسها التي يكذب بها اختبار المحاكاة (Backtest) بطرقه المختلفة: فهو ينحاز، بشكل منهجي، نحو الاتجاه المتفائل. وهو لا يتعادل أبداً.
فكّر فيما تفعله استراتيجية مقطعية: ترتّب الكون الاستثماري وتحتفظ بأفضل الأسهم بحسب إشارة ما، زخماً كانت أو جودة أو قيمة أو أي شيء آخر. والآن فكّر في الشركات التي تغادر مؤشراً على مدى عقد من الزمن. الغالبية الساحقة منها تغادر لأنها أخفقت: انهارت، أو استُحوذ عليها بخصم، أو تقلّص حجمها فخرجت من نطاقه، أو وصلت إلى الصفر. أما الناجية فهي، بحكم التعريف، الشركات التي لم يحدث لها ذلك. لذا فإن الكون المبني من مكوّنات اليوم هو كون حُذف منه الخاسرون بالفعل قبل أن يبدأ اختبارك.
وهذا يعني أن استراتيجيتك تُكافأ مرتين بصمت. فهي تُحسَب لها ميزة تفادي الإخفاقات، مع أنها لم تكن مضطرة قط إلى تفاديها، لأنها كانت قد حُذفت من القائمة أصلاً. وهي أيضاً لا تُصنَّف إلا بين أسهم ثبت، بأثر رجعي، أنها كانت جيدة بما يكفي لتبقى هنا. فقد تكون الفرصة المُبلَّغ عنها بأكملها أثراً مصطنعاً ناتجاً عن أي الأسهم كان مسموحاً لك بالاحتفاظ بها، لا عن الإشارة على الإطلاق. أنت لم تكتشف ألفا (Alpha). أنت اكتشفت أن مؤشر S&P 500 لعام 2026 هو قائمة شركات فازت بالفعل.
Chart
Same rule, two universes
The identical cross-sectional rule on today's survivors (climbs) versus a point-in-time universe that includes the delisted names (fades). Same code; only the universe differs. Illustrative and sanitised.
الرسم البياني أعلاه هو شكل الفخ من تجربتي أنا: منحنى الناجين وحدهم يصعد، بينما يتلاشى المنحنى الصحيح زمنياً الذي يحمل الأسهم المشطوبة. لا يختلف شيء في الشيفرة بين الاثنين. يعيش التحيز بالكامل في مرحلة أسبق، في مجموعة الرموز (Symbols) التي سُمح لاختبار المحاكاة أصلاً أن يراها.
تحيز النجاة لا يكمن في الأسعار، بل في الكون الاستثماري
وهنا الفخ الذي يوقع حتى الحريصين. يمكن أن تملك بيانات لا تشوبها شائبة، مُعدَّلة بالعائد الإجمالي، نظيفة سببياً، صحيحة زمنياً على مستوى كل سلسلة سعرية على حدة، ومع ذلك تُشغّل اختبار محاكاة منحازاً بشدة لتحيز النجاة. ذلك أن النجاة ليست خاصية لأي سلسلة سعرية بمفردها، بل خاصية لمجموعة الرموز التي حمّلتها.
فإذا لم تكن الشركة التي شُطبت عام 2015 موجودة أصلاً في مجلد بياناتك، فلن ينقذك أي قدر من العناية بالملفات التي تملكها فعلاً. اختبار المحاكاة الخاص بك لعام 2014 لا يمكنه ببساطة أن يحتفظ بسهم لم يعد موجوداً على القرص. والبيانات التي كانت ستخبرك عن الإخفاقات هي بالضبط البيانات غير الموجودة، وهذا بالتحديد ما يصعّب اكتشافه بالفحص المباشر: أنت تبحث عن غياب. أسعار نظيفة على كون خاطئ تبقى كوناً خاطئاً.
لذا فالسؤال التشخيصي ملموس بوحشية: هل يستطيع اختبار المحاكاة لديك، في تاريخ يعود إلى خمس سنوات مضت، أن يحتفظ بشركة ماتت منذ ذلك الحين؟ إن لم يكن رمز التداول (Ticker) موجوداً في مجلدك أصلاً، فالجواب لا، وتصبح فرصتك المقطعية مشبوهة قبل أن تقرأ سطراً واحداً من الاستراتيجية.
الخلاصة القابلة للنقل: اختبار رائحة نسبة الشطب
هذا هو الرقم الوحيد الذي أريدك أن تحتفظ به. لا يحتاج إلى استراتيجية، ولا إطار عمل، ولا بنية تحتية ذكية. يعمل على الكون الذي تملكه بالفعل، ويستغرق نحو دقيقة.
عُدّ الأسهم الميتة. خذ، على امتداد نافذة اختبار المحاكاة كلها، مجموعة كل أداة مالية كانت يوماً ما عضواً في كونك الاستثماري. ثم عُدّ كم منها مشطوب أو مندمج أو غير متداول أصلاً بحلول نهاية النافذة. اقسم.
delisted_fraction = dead_tickers / total_tickers_ever_in_universe
تلك النسبة هي اختبار الرائحة (Delisted-Fraction Smell Test) الخاص بك. فالكون الاستثماري الصادق، الكامل زمنياً، لمؤشر أسهم مفردة على مدى عقد أو أكثر، يحمل نسبة شطب كبيرة. وبالنسبة إلى مؤشر أسهم مفردة واسع، تتراوح هذه النسبة عادةً بين ربع وثلث كل الأسهم التي كانت عضواً فيه يوماً. والتبدّل هو الحالة الطبيعية لأي مؤشر على نوافذ زمنية طويلة؛ فالشركات تفشل وتُستبدَل باستمرار، والكون الصادق يتذكرها كلها.
إذاً فالقراءة بسيطة، وهي أحادية الاتجاه:
- نسبة شطب كبيرة (من ربع إلى ثلث تقريباً على نافذة طويلة) هي علامة الصحة. بياناتك تتذكر الخاسرين. اختبار المحاكاة لديك يستطيع أن يحتفظ بشركة ماتت منذ ذلك الحين.
- نسبة شطب منخفضة بشكل مريب (أقل من 2 في المائة مثلاً) هي رائحة تحيز النجاة. بياناتك أسقطت الخاسرين بصمت في مرحلة أسبق، وأنت تختبر على الناجين فقط. اشكك في البيانات قبل أن تشكك في الاستراتيجية.
Chart
The delisted-fraction smell test
Dead names as a share of every name ever in the universe over a long window. Under 2% is the smell of survivorship; a healthy universe carries a quarter to a third. Illustrative and sanitised.
الرسم الشريطي هو التشخيص كله في نظرة واحدة. تقارب بيانات الناجين وحدهم 1 إلى 2 في المائة ميتة. أما الكون الصادق الصحيح زمنياً فتقارب نسبته 25 إلى 33 في المائة. لا يوجد طيف متصل يستدعي التدقيق فيه؛ فالنظامان متباعدان إلى درجة أن الرقم نفسه هو الجواب. حين يسلّمني أحد الموردين لوحة بيانات أسهم وتعود نسبة الشطب عند 1.5 في المائة، لا أحتاج إلى تشغيل أي استراتيجية لأعرف ما بين يدي. ما بين يدي قائمة ناجين حُذف منها الإخفاقات، وكل نتيجة مقطعية تنتجها ستكون منحازة نحو الأعلى.
لاحظ اتجاه الشك، لأنه الجزء المفيد هنا. معظم عمليات مطاردة التحيز تشير إلى شيفرتك. أما هذه فتشير إلى تغذية بياناتك. نسبة الشطب المنخفضة ليست خللاً برمجياً (Bug) في استراتيجيتك، بل دليل على أن الكون بُني بشكل خاطئ، عادةً على يد مورّد مجاني لا يمنحك سوى الأسهم الحية اليوم. والسبب الأرخص والأكثر شيوعاً وراء تحيز النجاة هو ببساطة عدم دفعك ثمن البيانات التي تتضمن الموتى.
قصة حرب، وما كان هذا الرقم كفيلاً بأن يوفّره عليّ
كانت القاعدة التي افتتحت بها المقال، من الناحية النظرية، بالضبط نوع النتيجة التي تريدها. لم تكن مصادفة على حافة سكين؛ كانت مستقرة، ونجت من تحريك المعاملات، وصعدت لسنوات. وكانت كل غريزة تقول إن هذه حقيقية. ما لم أفعله، في البداية، هو أن أسأل من أين جاء كوني الاستثماري. جاء من قائمة مريحة بمكوّنات المؤشر الحالية، لأن تلك كانت البيانات المتوفرة على قرصي، ومكوّنات المؤشر الحالية مجانية وسهلة ومتوفرة في كل مكان.
وحين أعدت أخيراً بناء الكون على النحو الصحيح زمنياً، فأرجعت الأسهم التي غادرت المؤشر على مدى العقد، وجعلت الشطب حدثاً يشعر به اختبار المحاكاة فعلياً، تبيّن أن معظم عمل الفرصة كان يمر عبر أسهم لم تكن، في نسخة الناجين وحدهم، موجودة أصلاً لتنافس. أعِد الإخفاقات، يتغيّر الترتيب عند كل إعادة توازن. تلاشى المنحنى. كان للإشارة فرصة صغيرة وصادقة في أفضل الأحوال، وفرصة كبيرة وغير صادقة لم تكن سوى محاسبة بحتة لمن حُذف.
لم يكن الدرس الذي ترسّخ لديّ هو أن "الأكوان الصحيحة زمنياً مهمة"، فقد كنت أعرف ذلك بالفعل كشعار جاهز. كان الدرس أن لديّ فحصاً من دقيقة واحدة كان كفيلاً بأن يكشف الأمر بأكمله قبل أن أُشغّل الاستراتيجية أصلاً. فلو كنت قد عددت نسبة الشطب على ذلك الكون المريح الأول، لعادت قريبة من الصفر، ولعرفت أن النتيجة غير جديرة بالثقة من واقع البيانات وحدها. أما الآن فإن فحص نسبة الشطب يسبق أي اختبار محاكاة مقطعي قبل أن يستحق دقيقة من انتباهي. فإذا كان الرقم قريباً من الصفر، فالكون مُدان حتى تثبت براءته، ولا تُختبَر الاستراتيجية حتى يُختبَر الكون أولاً.
وهذا هو الشكل العام لكل قصة نجاة: الإخفاق غير مرئي لأنه غياب، ولا كمية من التحديق في شيفرة الاستراتيجية تكشف غياباً. لا يكشفه إلا فحص يسأل: "أين الموتى؟"، وهذا الفحص يطرح ذلك السؤال بالضبط، في عملية قسمة واحدة.
ما لا يفعله اختبار الرائحة
كن واضحاً بشأن حدود هذا الفحص، لأن أي تشخيص تفرط في الثقة به يتحول إلى فخ بذاته. نسبة الشطب تخبرك ما إذا كانت الإخفاقات موجودة. لكنها لا تخبرك، بمفردها، ما إذا كانت موضوعة في مكانها الزمني الصحيح. فقد يحمل الكون كل أسهمه الميتة ومع ذلك يتسرّب بطرق أدقّ: عضوية تُطبَّق من تاريخ الإعلان بدل أن تتأخر إلى التاريخ الذي كان بإمكانك فعلياً أن تتداول عنده، أو سعر مشطوب يُملأ إلى الأمام (Forward-Filled) بآخر قيمة له بحيث "يحتفظ" سهم ميت بمركزه إلى الأبد، أو خاصية مبنية على بيانات مالية أساسية (Fundamentals) مأخوذة من الرقم النهائي المُعاد ذكره بدل القيمة التي كانت معلنة فعلياً في حينها. هذه تسريبات حقيقية، وهي السبب في أن بناء كون صحيح زمنياً بالفعل هو فصل كامل من العمل، لا سطراً واحداً.
لكن اختبار الرائحة يستحق مكانته بالضبط لأنه رخيص وحاسم عند الطرف الخشن من المشكلة. لا يستطيع أن يشهد بأن كوناً ما مثالي. لكنه يستطيع، في دقيقة واحدة، أن يخبرك أن كوناً ما معطوب يقيناً، وهي الحالة الأكثر شيوعاً والأكثر كلفة. اجتزه، وتكون قد كسبت الحق في القلق بشأن التسريبات الأدق. أخفق فيه، ولا شيء من الأسئلة الأدق يهم بعد، لأنك تختبر على الناجين وكل نتيجة محض خيال.
أين تكمن الآلية الكاملة
البناء الذي أُبقيه عمداً خارج هذا المقال هو الكون الصحيح زمنياً بالكامل: مصفوفات العائد الإجمالي وحجم التداول بالدولار والعضوية المنطقية (Boolean) المُحاذاة على مؤشر تاريخ مشترك؛ وتأخير العضوية بشهر واحد؛ والقاعدة التي تُنهي بموجبها عملية الشطب السلسلة دون ملء إلى الأمام؛ والتسوية (Reconciliation) التي ترفض أي لوحة بيانات لا يُوثِّق منشؤها (Provenance) كيفية بنائها. ذلك البناء، والطريقة الدقيقة التي تستهلك بها استراتيجية مقطعية قناع عضوية لكل تاريخ بحيث يظل السهم المشطوب لاحقاً قابلاً للترتيب في السنة التي كان فيها حياً، هو الجزء المدفوع من العمل. إنه الجزء الثالث من الكتاب، وهو حيث يتوقف تحيز النجاة عن كونه مجرد تحفظ هامشي ويصبح بوابة إلزامية.
وإن أردت تلك الآلية، الكون الذي يضمّ الأسهم المشطوبة، وبوابة البيان (Manifest)، ومخطط المنشأ، ودليل التشغيل، فهي موجودة في كتاب بناء بيئة برمجية للتداول الكمي الإنتاجي، نسخة رقمية حيّة على Leanpub وطبعة ورقية على Amazon. أما إطار العمل المرافق، المُنقَّح والمرخّص بموجب Apache-2.0، على GitHub، فيُظهر البنية التي يعيش هذا الكون داخلها. هذا المقال يمنحك الفحص الذي يستغرق دقيقة واحدة؛ والكتاب يمنحك الكون الذي يجتاز هذا الفحص بصدق.
احمل رقماً واحداً معك من هنا. قبل أن تثق بأي اختبار محاكاة مقطعي، عُدّ الموتى. فإذا كانت نسبة الشطب قريبة من الصفر، فأنت لا تقيس فرصة. أنت تقيس من نجا فقط.
هذا مقال هندسي، وليس نصيحة استثمارية، ولا يحتوي على أي استراتيجية قابلة للتداول. جميع الأرقام توضيحية ومُنقّحة، وقصص الحرب فيه عن الأخطاء البرمجية والتحيزات، لا عن الأرباح.
Chart
Same rule, two universes
The identical cross-sectional rule on today's survivors (climbs) versus a point-in-time universe that includes the delisted names (fades). Same code; only the universe differs. Illustrative and sanitised.
Chart
The delisted-fraction smell test
Dead names as a share of every name ever in the universe over a long window. Under 2% is the smell of survivorship; a healthy universe carries a quarter to a third. Illustrative and sanitised.
قراءات إضافية
- الشك قبل الاحتفال: قراءة في كتاب "بناء بيئة برمجية للتداول الكمي الإنتاجي"
مقدمة لكتابي "بناء بيئة برمجية للتداول الكمي الإنتاجي"، وهو دليل عملي لنسبة الـ 90% غير البراقة من التداول المنهجي: لماذا كتبته، وماذا تتوقع، وماذا لا تتوقع.
مقالات ذات صلة
السعة والازدحام: لماذا تتآكل الفرصة الحقيقية كلما كبر حجمها
حتى الفرصة الحقيقية تموت إن نُشرت بحجم أكبر مما تحتمل. هذه الملاحظة الميدانية عن مخاطر جانب الفرصة نفسها: كيف يقلّص أثرك السوقي الخاص، وتداوُل آخرين للإشارة عينها، الحجم الذي تبقى عنده الفرصة ملكاً لك. واختبار نقطة التقاطع هو ما يكشف لك أين يقع سقفك، قبل أن يكتشفه السوق بدلاً منك.
نسبة شارب 1.4 التي لم يقوَ أحد على الاحتفاظ بها: لماذا أُرقّي على كالمار لا على شارب
سجّل أحد مرشحي في نظام Titan نسبة شارب قريبة من 1.4 واجتاز كل بوابة إحصائية أضعها، ومع ذلك رسم تراجعاً عميقاً وطويلاً بحيث ما كان بإمكاني أبداً أن أحتفظ به طوال فترة القاع. يشرح هذا المقال لماذا تكون نسبة شارب عمياء عن المسار وذيل الخسارة، وحزمة مقاييس النجاة (سورتينو، وكالمار، وCVaR، وCDaR) التي ترى ما تُغفله، والقاعدة الوحيدة التي دفعت ثمنها: الترقية على تحسّن كالمار، لا تحسّن شارب. جميع الأرقام توضيحية ومُنقّحة.
أعد المعاينة من السبب لا من النتيجة: محاكاة مونت كارلو الصادقة لاحتمال الإفلاس
معظم عمليات محاكاة مونت كارلو لاحتمال الإفلاس تُعيد المعاينة من الأرباح والخسائر المحقَّقة للاستراتيجية، فتحتفظ بصمت بالحظ الحسن الذي يُفترض أن تختبره تحت الضغط، وتُقلّل من تقدير الذيل الحقيقي. هنا التصحيح الذي جعل توزيع التراجع الصادق لديّ أثقل بكثير من نسختي الأولى، إلى جانب البوابة النسبية التي تحتاجها فعلاً أي شريحة تداول طويلة فقط.