السعة والازدحام: لماذا تتآكل الفرصة الحقيقية كلما كبر حجمها
حتى الفرصة الحقيقية تموت إن نُشرت بحجم أكبر مما تحتمل. هذه الملاحظة الميدانية عن مخاطر جانب الفرصة نفسها: كيف يقلّص أثرك السوقي الخاص، وتداوُل آخرين للإشارة عينها، الحجم الذي تبقى عنده الفرصة ملكاً لك. واختبار نقطة التقاطع هو ما يكشف لك أين يقع سقفك، قبل أن يكتشفه السوق بدلاً منك.
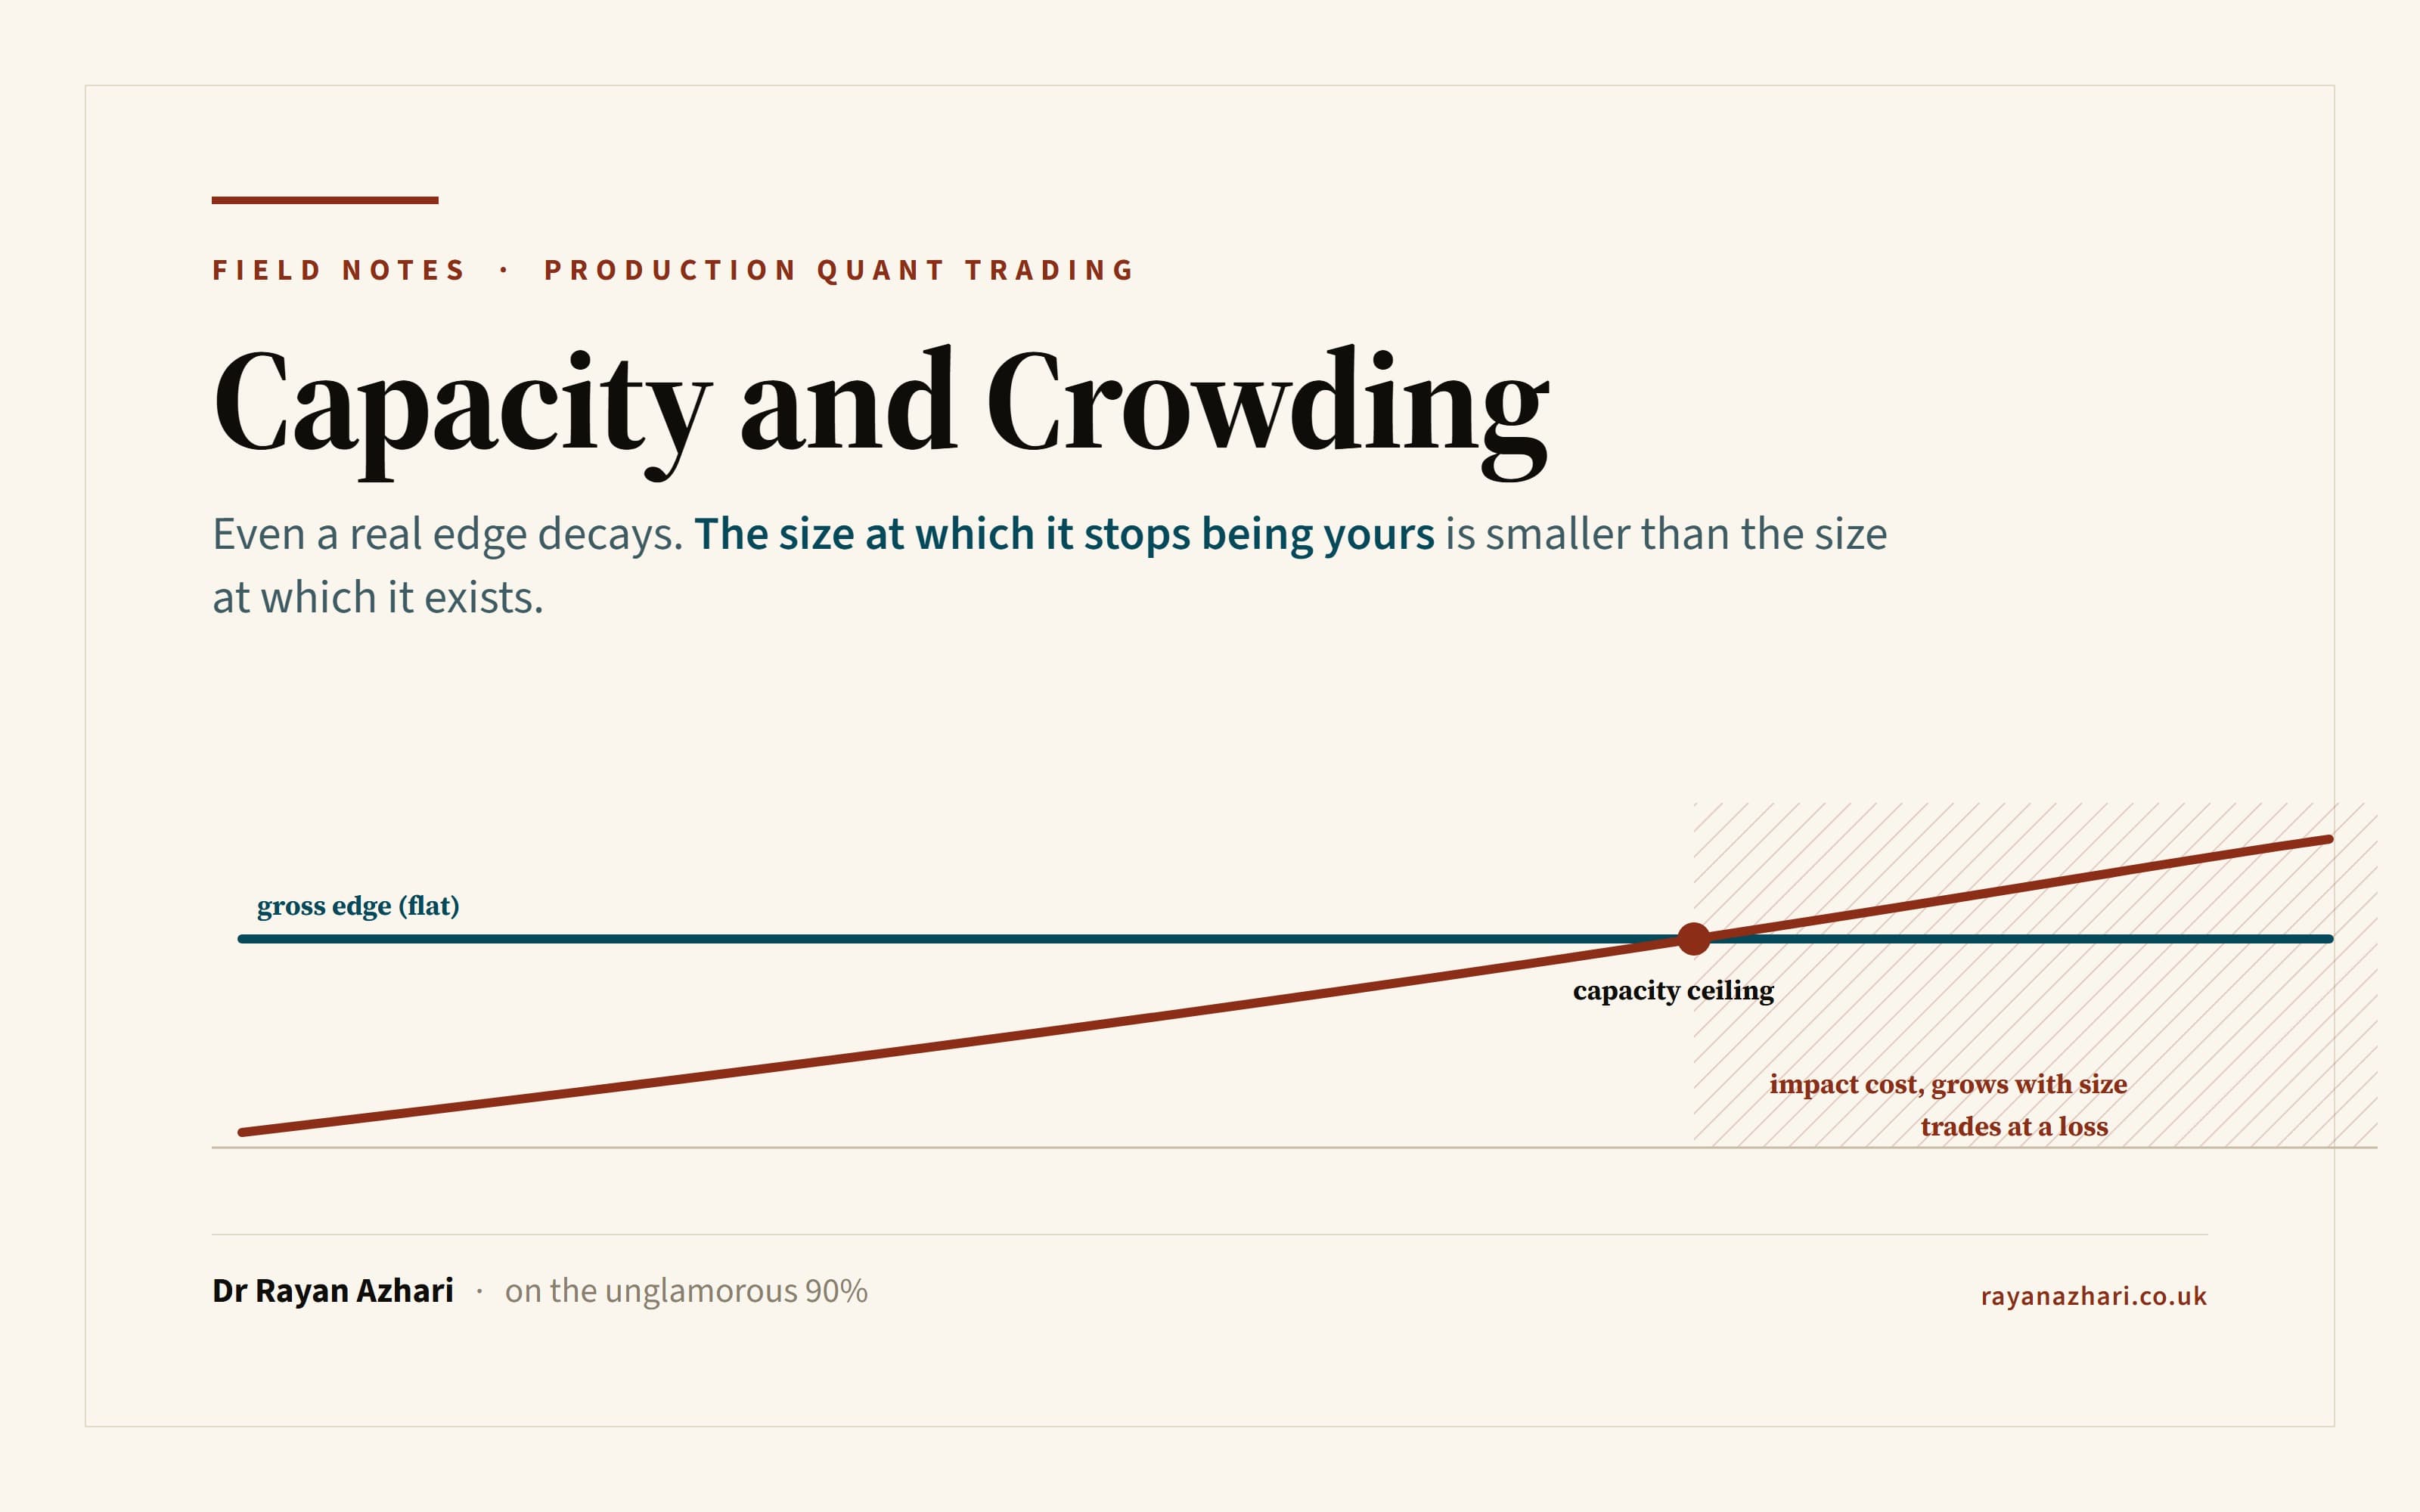
كانت لديّ ذات مرة شريحة اجتازت كل شيء: إشارة بطيئة عابرة لفئات الأصول، وحد أدنى موجب لنسبة شارب المبنية على إعادة المعاينة (Bootstrap)، وهضبة نظيفة لا قمة حادة، وخلوٌّ تام من التحيز التطلعي (Look-ahead bias)، وتراجع قابل للنجاة منه. اجتازت الاستراتيجية كل بوابة بحث كنت أملكها. دخلت مرحلة التداول التجريبي (Paper)، وبقيت هناك رائعة. ثم طرح أحدهم السؤال الوحيد الذي لم تُبنَ منظومة التحقق لديّ بأكملها قط للإجابة عنه: ما السعة (Capacity)؟ ما أكبر حجم يمكننا فعلاً تشغيل هذه الاستراتيجية عنده؟
أعدت تشغيل بوابة التكلفة بعد أن قدّرت حد الأثر (Market Impact) عند معدل المشاركة (Participation) الذي سيفرضه تخصيص حقيقي، أي حصة معتبرة من الحجم اليومي المتداول لأداة مالية ليست سائلة بشكل خاص، وشاهدت الحد الأدنى الصافي ينزلق نحو الصفر عند حجم يقارب عُشر حجم المحفظة الذي كان يدور في ذهن أحدهم. كانت الفرصة حقيقية، لكنها كانت صغيرة فحسب، متجمّعة في مياه ضحلة. قابلة للإطلاق على الورق، وبالحجم الرمزي، وخسارة صريحة عند الحجم الذي أردناه. كنت قد بنيت استراتيجية لا تعمل إلا عند حجم لا قيمة له.
المخاطرة التي لا تكسبها إلا حين تكون مُحقاً
كل ملاحظة ميدانية سابقة في هذه السلسلة تدور حول تجنّب الفرص الزائفة: اختبار المحاكاة (Backtest) الذي يكذب صعوداً، والتسرّب التطلعي، والبحث الذي يصنع نسبة شارب وهمية. أما السعة فمشكلة من النوع المعاكس تماماً، وهذا ما يجعلها أغرب. إنها المخاطرة التي لا تواجهها إلا بعد أن تصير فرصتك حقيقية فعلاً. فالفرصة الزائفة لا تطرح سؤال السعة أصلاً، لأنه ليس لديها ما تملأه. أما الفرصة الحقيقية فتطرحه، وستتآكل رغم ذلك، لأن قوتين منفصلتين تعملان بهدوء على تقليص الحجم الذي تبقى عنده الفرصة ملكاً لك.
القوة الأولى هي السعة: أثرك أنت في السوق. فحين تشتري، تدفع السعر ضدك أنت بنفسك، وتلك التكلفة التي تفرضها على نفسك تكبر كلما حاولت أن تلتهم حصة أكبر من السوق دفعة واحدة. أما القوة الثانية فهي الازدحام (Crowding): أن يعثر آخرون على الصفقة نفسها، فينافسون على التسعير الخاطئ حتى يُنهوه، والأسوأ أن يقفوا على الجانب نفسه من القارب حين يميل. القوة الأولى من صنعك أنت، والثانية تقع عليك من الخارج. لكن كلتيهما تفعلان بك الشيء نفسه تماماً: تضعان سقفاً للحجم لا تعرف أي معادلة في سلسلة التحجيم لديك أنه موجود.
سلسلة التحجيم لا سقف لها
وهذه هي الثغرة التي سمحت لشريحتي الضحلة بأن تصل إلى التداول التجريبي. تتبّع سلسلة التحجيم التي يُشغّلها نظام فعلي: كسر كيلي (Kelly) يُعيد إليك رافعة مالية، واستهداف التقلب (Vol-Targeting) يحوّلها إلى قيمة اسمية (Notional)، والمخصِّص (Allocator) يُرجّحها مقابل كل شيء آخر في المحفظة. اسأل الآن كل خطوة من هذه الخطوات عن متوسط الحجم اليومي المتداول للأداة المالية. لا واحدة منها تعرف. ولا واحدة منها تسأل. ستُسلّمك الرياضيات، بكل سرور، حجماً لا يقدر السوق على استيعابه في يوم واحد، وستفعل ذلك دون أي خطأ، ودون أي تحذير، ودون أي جرس إنذار. إنها حسابات مجرّدة، والحسابات المجرّدة لا تكترث للسيولة.
هذا هو الفخ الهادئ. سلسلة التحجيم عند الجميع تحسب كم يقول لك اقتناعك أن تحتفظ به. ولا تكاد سلسلة أحد تحسب كم سيسمح لك السوق أن تحتفظ به دون أن يلتهم تداولك أنت نفسه الفرصة. فالرقم الأول محكوم فقط بشهيتك للمخاطرة، أما الثاني فمحكوم بالفيزياء، وهو يكاد يكون دائماً الأصغر بين الاثنين.
جدار الجذر التربيعي
لماذا يؤذي الحجم أصلاً؟ لأن الأثر السوقي ليس مجانياً وليس خطياً. فالانزلاق (Slippage) يكبر مع معدل المشاركة، أي حجم أمرك كنسبة من الحجم اليومي المتداول للأداة، وينمو تقريباً مع الجذر التربيعي لتلك المشاركة. هذا الشكل هو قصة السعة بأكملها، ويستحق أن تشعر به لا أن تكتفي بقراءته.
عند الحجم الرمزي، تكون المشاركة خطأ تقريب لا أكثر. أنت سمكة صغيرة في محيط، والأثر غير مرئي، وهذا بالضبط سبب أن اختبار محاكاة يُجرى عند قيمة اسمية تقارب الصفر يُبلغ عن فرصة تبدو مجانية. وهي فعلاً مجانية، عند ذلك الحجم. وحين تُوسّع الحجم، ترتفع المشاركة، ويرتفع الأثر لكل وحدة مع جذرها التربيعي، ولأنك تدفع تلك التكلفة على كل وحدة تتداولها، فإن إجمالي الأثر الذي تتحمّله يتصاعد أسرع من الحجم الذي تحاول نشره. وفي مكان ما على ذلك المنحنى الصاعد، تتساوى تكلفة الأثر التي تدفعها مع الفرصة الإجمالية التي قِستها. تلك النقطة هي سقف السعة لديك. وكل جنيه من الحجم بعدها يُتداوَل بخسارة.
Chart
The capacity ceiling
Gross edge per unit is roughly flat with size; marginal market-impact cost rises with the square root of participation. Where they cross is your ceiling; beyond it, every unit trades at a loss. Illustrative and sanitised.
تلك هي الخلاصة القابلة للنقل من هذا المقال، وهي بالتصميم صورة، لا معادلة. ارسم خطين مقابل حجم المحفظة. الأول فرصتك الإجمالية، وهي عند الحجم الذي يهم تكون تقريباً مسطّحة: الفرصة لكل وحدة لا تكترث لحجمك. والثاني تكلفة الأثر الحدية لديك، منحنى الجذر التربيعي، يبدأ قريباً من الصفر وينحني صعوداً. يلتقي الخطان. إلى يسار نقطة التقاطع، تتجاوز الفرصة التكلفة وتحتفظ أنت بالفارق. إلى يمينها، في المنطقة المظلَّلة، يكون الأثر قد التهم الفرصة، وأنت تدفع للسوق ثمن امتياز التداول ضد نفسك. نقطة التقاطع هي سقفك. تداول دون ذلك السقف. هذه هي القاعدة كلها.
وثمة نتيجة لاحقة قاسية كامنة في جزء "تدفعه في كل مرة تتداول فيها". فالأثر تكلفة لكل صفقة، ولذلك لا تكمن السعة في حجم الأصول المُدارة (AUM)، بل تكمن في معدّل الدوران (Turnover). شريحتان بالفرصة نفسها والحجم اليومي نفسه قد يكون لهما سقفان متباينان تبايناً صارخاً إن كانت إحداهما تُعيد دورانها أسبوعياً والأخرى سنوياً، لأن السريعة تدفع رسم الأثر اثنتين وخمسين مرة مقابل كل مرة تدفعه فيها البطيئة. الإشارة السريعة إشارة صغيرة السعة بنيوياً، مهما بدت جيدة. وهذا هو الجانب الجاد لدرسٍ أظل أتعلمه من جديد: كل نقطة أساس (Basis Point) من الدوران لا تنفقها هي سعة تستردّها.
القابلية للإطلاق صفة الحجم، لا صفة الاستراتيجية
السبب في أن شريحتي الضحلة أفلتت من الفحص هو أنني كنت أطرح شكل السؤال الخطأ. كنت أسأل: "هل هذه الاستراتيجية قابلة للإطلاق؟"، وكأن القابلية للإطلاق صفة تلازم الاستراتيجية بذاتها. وهي ليست كذلك. فالإطلاق أو عدمه صفة تلازم الاستراتيجية عند حجم معيّن، لا الاستراتيجية بمفردها.
والحل شبه ميكانيكي إلى درجة تكاد تكون محرجة، ولهذا أحبه. كانت لديّ أصلاً بوابة تكلفة واقعية تُعيد حساب فترة ثقة نسبة شارب المبنية على إعادة المعاينة على سلسلة العوائد الصافية بعد التكلفة، وتشترط أن يبقى الحد الأدنى فوق الصفر. والتغيير الوحيد الذي تطلبه السعة هو أن تتوقف عن تغذية تلك البوابة بتكلفة ثابتة بنقاط الأساس، وتبدأ بتغذيتها بالأثر الذي يفرضه حجمك المُطلَق فعلاً. وحينها لا تُشغّل البوابة مرة واحدة، بل تُشغّلها على سلّم من الأحجام: الحد الأدنى الذي يغطي العمولة، والحجم الذي تريده فعلاً، وضعف ذلك الحجم. وتشاهد الحكم ينقلب من "قابلة للإطلاق" إلى "تجاوزت السعة" في مكان ما على ذلك السلّم.
وحين فعلت ذلك، الشريحة التي كانت اجتيازاً نظيفاً عند الحجم الصغير صارت رفضاً صريحاً عند الحجم المقصود. الفرصة نفسها، والشيفرة نفسها، والبيانات نفسها. وحد الأثر الذي كان خطأ تقريب عند أسفل السلّم صار الفرصة بأكملها عند أعلاه. والرد الصادق على "إنها تفشل عند الحجم الذي أريده" ليس أن تجادل نموذج الانزلاق أو تتمنى زوال الأثر. بل أن تُطلقها بحجم أصغر، عند السقف أو دونه، وأن تقبل أن فرصة صغيرة متجمّعة في مياه ضحلة تستحق تخصيصاً صغيراً. فالفرصة التي تُشغَّل بعد سقف سعتها ليست فرصة أصغر، بل فرصة سالبة ترتدي تفاؤل اختبار المحاكاة.
الازدحام: السقف الذي لا تتحكم فيه
كل ما سبق سقف تفرضه أنت على نفسك، وله ميزة كبرى هي أنه قابل للقياس: تستطيع أن ترى حجمك أنت، وتستطيع أن تقدّر عمق السوق. أما الازدحام فهو السقف الذي يفرضه آخرون، وهو أخطر وأقرب إلى اللامرئي في آنٍ واحد، لأنك لا تستطيع أن ترى مراكز أي أحد غيرك.
Figure
Two forces, one ceiling
Capacity is the ceiling you impose on yourself; crowding is the one others impose.
Capacity
self-impact, measurable
Your own trading moves the price against you, growing with the square root of participation. You can see your size and estimate the market's depth, so you can draw this ceiling.
Crowding
others, nearly invisible
Others trade the same edge, compressing the alpha and standing on the same side when the boat tips. You cannot see their positions; the tell is a live edge drifting below its research baseline.
The size at which an edge is yours is smaller than the size at which it exists.
ويُلحق ضرره بطريقتين مختلفتين تماماً. الأولى هي اضمحلال الفرصة (Alpha Decay). فحين يتكدّس رأس المال على إشارة واحدة، خصوصاً إشارة مأخوذة من ورقة بحثية أو منتدى أو مؤشر شائع، فإن المال الذي يطارد التوقّع يضغط على التسعير الخاطئ نفسه الذي يستغله ذلك التوقّع. ولكل فرصة حقيقية نصف عمر، والحشد يقصّره. لا تستطيع أن تراقب الحشد نفسه، لكن تستطيع أن تراقب العَرَض: فرصة تعمل بأموال حقيقية تتراجع أداؤها بهدوء عن خط الأساس البحثي، وتنجرف هبوطاً مقارنة بالنسخة منها التي تحقّقت منها. ذلك الانجراف بين الأداء الفعلي والبحثي هو مؤشرك على الازدحام.
أما الضرر الثاني فهو الذي يُنهي الحسابات فعلاً، ومكانه الذيل. الصفقة المزدحمة هي تلك التي يحمل فيها الجميع المركز نفسه، وتقول فيها نماذج المخاطر عند الجميع "خفّض" في اللحظة نفسها بالضبط. فيتحول التفكيك إلى تدافع جماعي، ويصبح خفض الحجم الإجمالي (De-Grossing) هو الانهيار، وتتكشّف محفظتك المُنوَّعة بعناية عن كونها مرتبطة بمحافظ الجميع الآخرين تماماً في اللحظة التي كنت تحتاج فيها إلى التنويع لينقذك. الازدحام يُثقّل الذيل ويوحّد لحظة الخروج. ولهذا يمكن لمحفظة بدت موزَّعة بجمالٍ في الأسواق الهادئة أن تتحرك ككتلة واحدة قبيحة في موجة بيع.
لا توجد بوابة نظيفة لهذا الأمر، بل موقف فقط. افترض أن أي فرصة وجدتها من مصدر عام أكثر ازدحاماً مما يعكسه اختبار محاكاتك. عامل تقدير سعتها بوصفه متفائلاً حتى قبل أن تبدأ. واتكئ على تنويع حقيقي لفرص منخفضة الارتباط بدلاً من توسيع فرصة واحدة مزدحمة، لأن توقيت الحشد ليس بيدك.
الخلاصة التي تحملها معك
السعة والازدحام درسٌ واحد يُروى من جهتين: الحجم الذي تملك عنده الفرصة أصغر من الحجم الذي توجد عنده. أثرك أنت يحدّها من الأسفل، على منحنى جذر تربيعي تستطيع أن ترسمه. والحشد يحدّها من اتجاه لا تراه، على توقيت لا تتحكم فيه. وكلاهما غائب عن كل معادلة تحجيم لا تعرف إلا الاقتناع.
فاحمل الصورة، لا رقماً. ارسم فرصتك الإجمالية المسطّحة مقابل تكلفة أثرك الصاعدة بجذرها التربيعي، وحدد أين يلتقيان، وتداول دون تلك النقطة. ثم تذكّر المنحنى الثاني الذي لا تستطيع رسمه، منحنى الحشد، وابقَ متواضعاً حيال أي فرصة يعرفها العالم بالفعل. أكثر رقم مُهمَل في مجال التداول الكمي للأفراد هو أكبر حجم تستطيع تشغيله قبل أن تبدأ التداول ضد نفسك. ابحث عنه أنت قبل أن يجده السوق بدلاً منك.
إن أردت المنهجية الكاملة، وبوابة التكلفة المشروطة بالحجم، وحجة الدوران بوصفه رافعة للسعة، وحصراً صادقاً لأيّ من هذه الضوابط طبّقته فعلاً مقابل ما اكتفيت بوصفه فقط، فالفصل السعة والازدحام، والحجم الذي تتوقف عنده الفرصة عن أن تكون ملكك متاح للقراءة مجاناً. وهذا الفصل جزء من كتاب Building a Production Quant Trading System؛ والكتاب الكامل، نسخة رقمية حيّة على Leanpub ونسخة ورقية مطبوعة على Amazon، هو حيث يُعالَج التحجيم وبناء المحفظة والتشغيل الفعلي من البداية إلى النهاية. وإن كانت هذه الملاحظات الميدانية مفيدة، فالنشرة البريدية تحمل كل واحدة جديدة فور صدورها.
هذا مقال هندسي، وليس نصيحة استثمارية، ولا يحتوي على أي استراتيجية قابلة للتداول. جميع الأرقام توضيحية ومُنقّحة؛ وقصة الحرب فيه عن خطأ برمجي وموقف نجاة بأعجوبة، لا عن ربح أبداً.
Chart
The capacity ceiling
Gross edge per unit is roughly flat with size; marginal market-impact cost rises with the square root of participation. Where they cross is your ceiling; beyond it, every unit trades at a loss. Illustrative and sanitised.
Figure
Two forces, one ceiling
Capacity is the ceiling you impose on yourself; crowding is the one others impose.
Capacity
self-impact, measurable
Your own trading moves the price against you, growing with the square root of participation. You can see your size and estimate the market's depth, so you can draw this ceiling.
Crowding
others, nearly invisible
Others trade the same edge, compressing the alpha and standing on the same side when the boat tips. You cannot see their positions; the tell is a live edge drifting below its research baseline.
The size at which an edge is yours is smaller than the size at which it exists.
قراءات إضافية
- اختبارك التاريخي ليس دليلاً: لماذا تموت أنظمة التداول الكمي قبل أن تتداول
منحنى الأسهم الجميل هو النتيجة الافتراضية لأي اختبار محاكاة تاريخية، وليس إنجازاً. إليك لماذا تنحاز كل أنماط الفشل في التداول الكمي نحو التفاؤل، والعادة الوحيدة التي تصمد أمام السوق الحقيقي: الشك قبل الاحتفال.
- الشك قبل الاحتفال: قراءة في كتاب "بناء بيئة برمجية للتداول الكمي الإنتاجي"
مقدمة لكتابي "بناء بيئة برمجية للتداول الكمي الإنتاجي"، وهو دليل عملي لنسبة الـ 90% غير البراقة من التداول المنهجي: لماذا كتبته، وماذا تتوقع، وماذا لا تتوقع.
مقالات ذات صلة
نسبة شارب 1.4 التي لم يقوَ أحد على الاحتفاظ بها: لماذا أُرقّي على كالمار لا على شارب
سجّل أحد مرشحي في نظام Titan نسبة شارب قريبة من 1.4 واجتاز كل بوابة إحصائية أضعها، ومع ذلك رسم تراجعاً عميقاً وطويلاً بحيث ما كان بإمكاني أبداً أن أحتفظ به طوال فترة القاع. يشرح هذا المقال لماذا تكون نسبة شارب عمياء عن المسار وذيل الخسارة، وحزمة مقاييس النجاة (سورتينو، وكالمار، وCVaR، وCDaR) التي ترى ما تُغفله، والقاعدة الوحيدة التي دفعت ثمنها: الترقية على تحسّن كالمار، لا تحسّن شارب. جميع الأرقام توضيحية ومُنقّحة.
أعد المعاينة من السبب لا من النتيجة: محاكاة مونت كارلو الصادقة لاحتمال الإفلاس
معظم عمليات محاكاة مونت كارلو لاحتمال الإفلاس تُعيد المعاينة من الأرباح والخسائر المحقَّقة للاستراتيجية، فتحتفظ بصمت بالحظ الحسن الذي يُفترض أن تختبره تحت الضغط، وتُقلّل من تقدير الذيل الحقيقي. هنا التصحيح الذي جعل توزيع التراجع الصادق لديّ أثقل بكثير من نسختي الأولى، إلى جانب البوابة النسبية التي تحتاجها فعلاً أي شريحة تداول طويلة فقط.
الاختبار المستمر ليس خارج العينة تلقائياً: حين تجتاز الضوضاء الخالصة بوابة الإطلاق
يُباع التحقق بالاختبار المستمر على أنه الدليل القاطع على أن استراتيجية ما خارج العينة فعلاً، لكنه ليس كذلك بالضرورة. شغّلتُ مسار الاختبار المستمر نفسه على ضوضاء عشوائية خالصة فأنتج نسبة شارب مُجمَّعة موجبة وصحية، لأن كون النافذة خارج العينة خاصية من منشأ البيانات، لا من طريقة تقسيمها. هنا ضابط المسيرة العشوائية الذي يكشف إن كان مسارك، أم فرصتك الحقيقية، هو من أنتج ذلك الرقم.