الأرباح الموزعة التي احتسبتها مرتين: كيف يصنع الخلط بين الإغلاق المعدَّل وغير المعدَّل فرصة وهمية في اختبار المحاكاة
سلسلة العائد الإجمالي وسلسلة عائد السعر تبدوان متطابقتين تماماً على أي رسم بياني، بينما تفترقان تحت السطح بنسبة مئوية في السنة. اخلط بينهما، أو احسب الأرباح الموزّعة مرتين، وسينحرف اختبار المحاكاة الطويل الأفق فوق نظيره الصادق بضع نقاط مئوية كل عام، ليتراكم ذلك مع الزمن إلى فرصة وهمية بالكامل. وهذا هو فحص إعادة البناء الذي أُجريه الآن: أبني العائد الإجمالي بنفسي من السعر وسلسلة توزيعات الأرباح، ثم أقارنه بسلسلة المزوّد المعدَّلة.
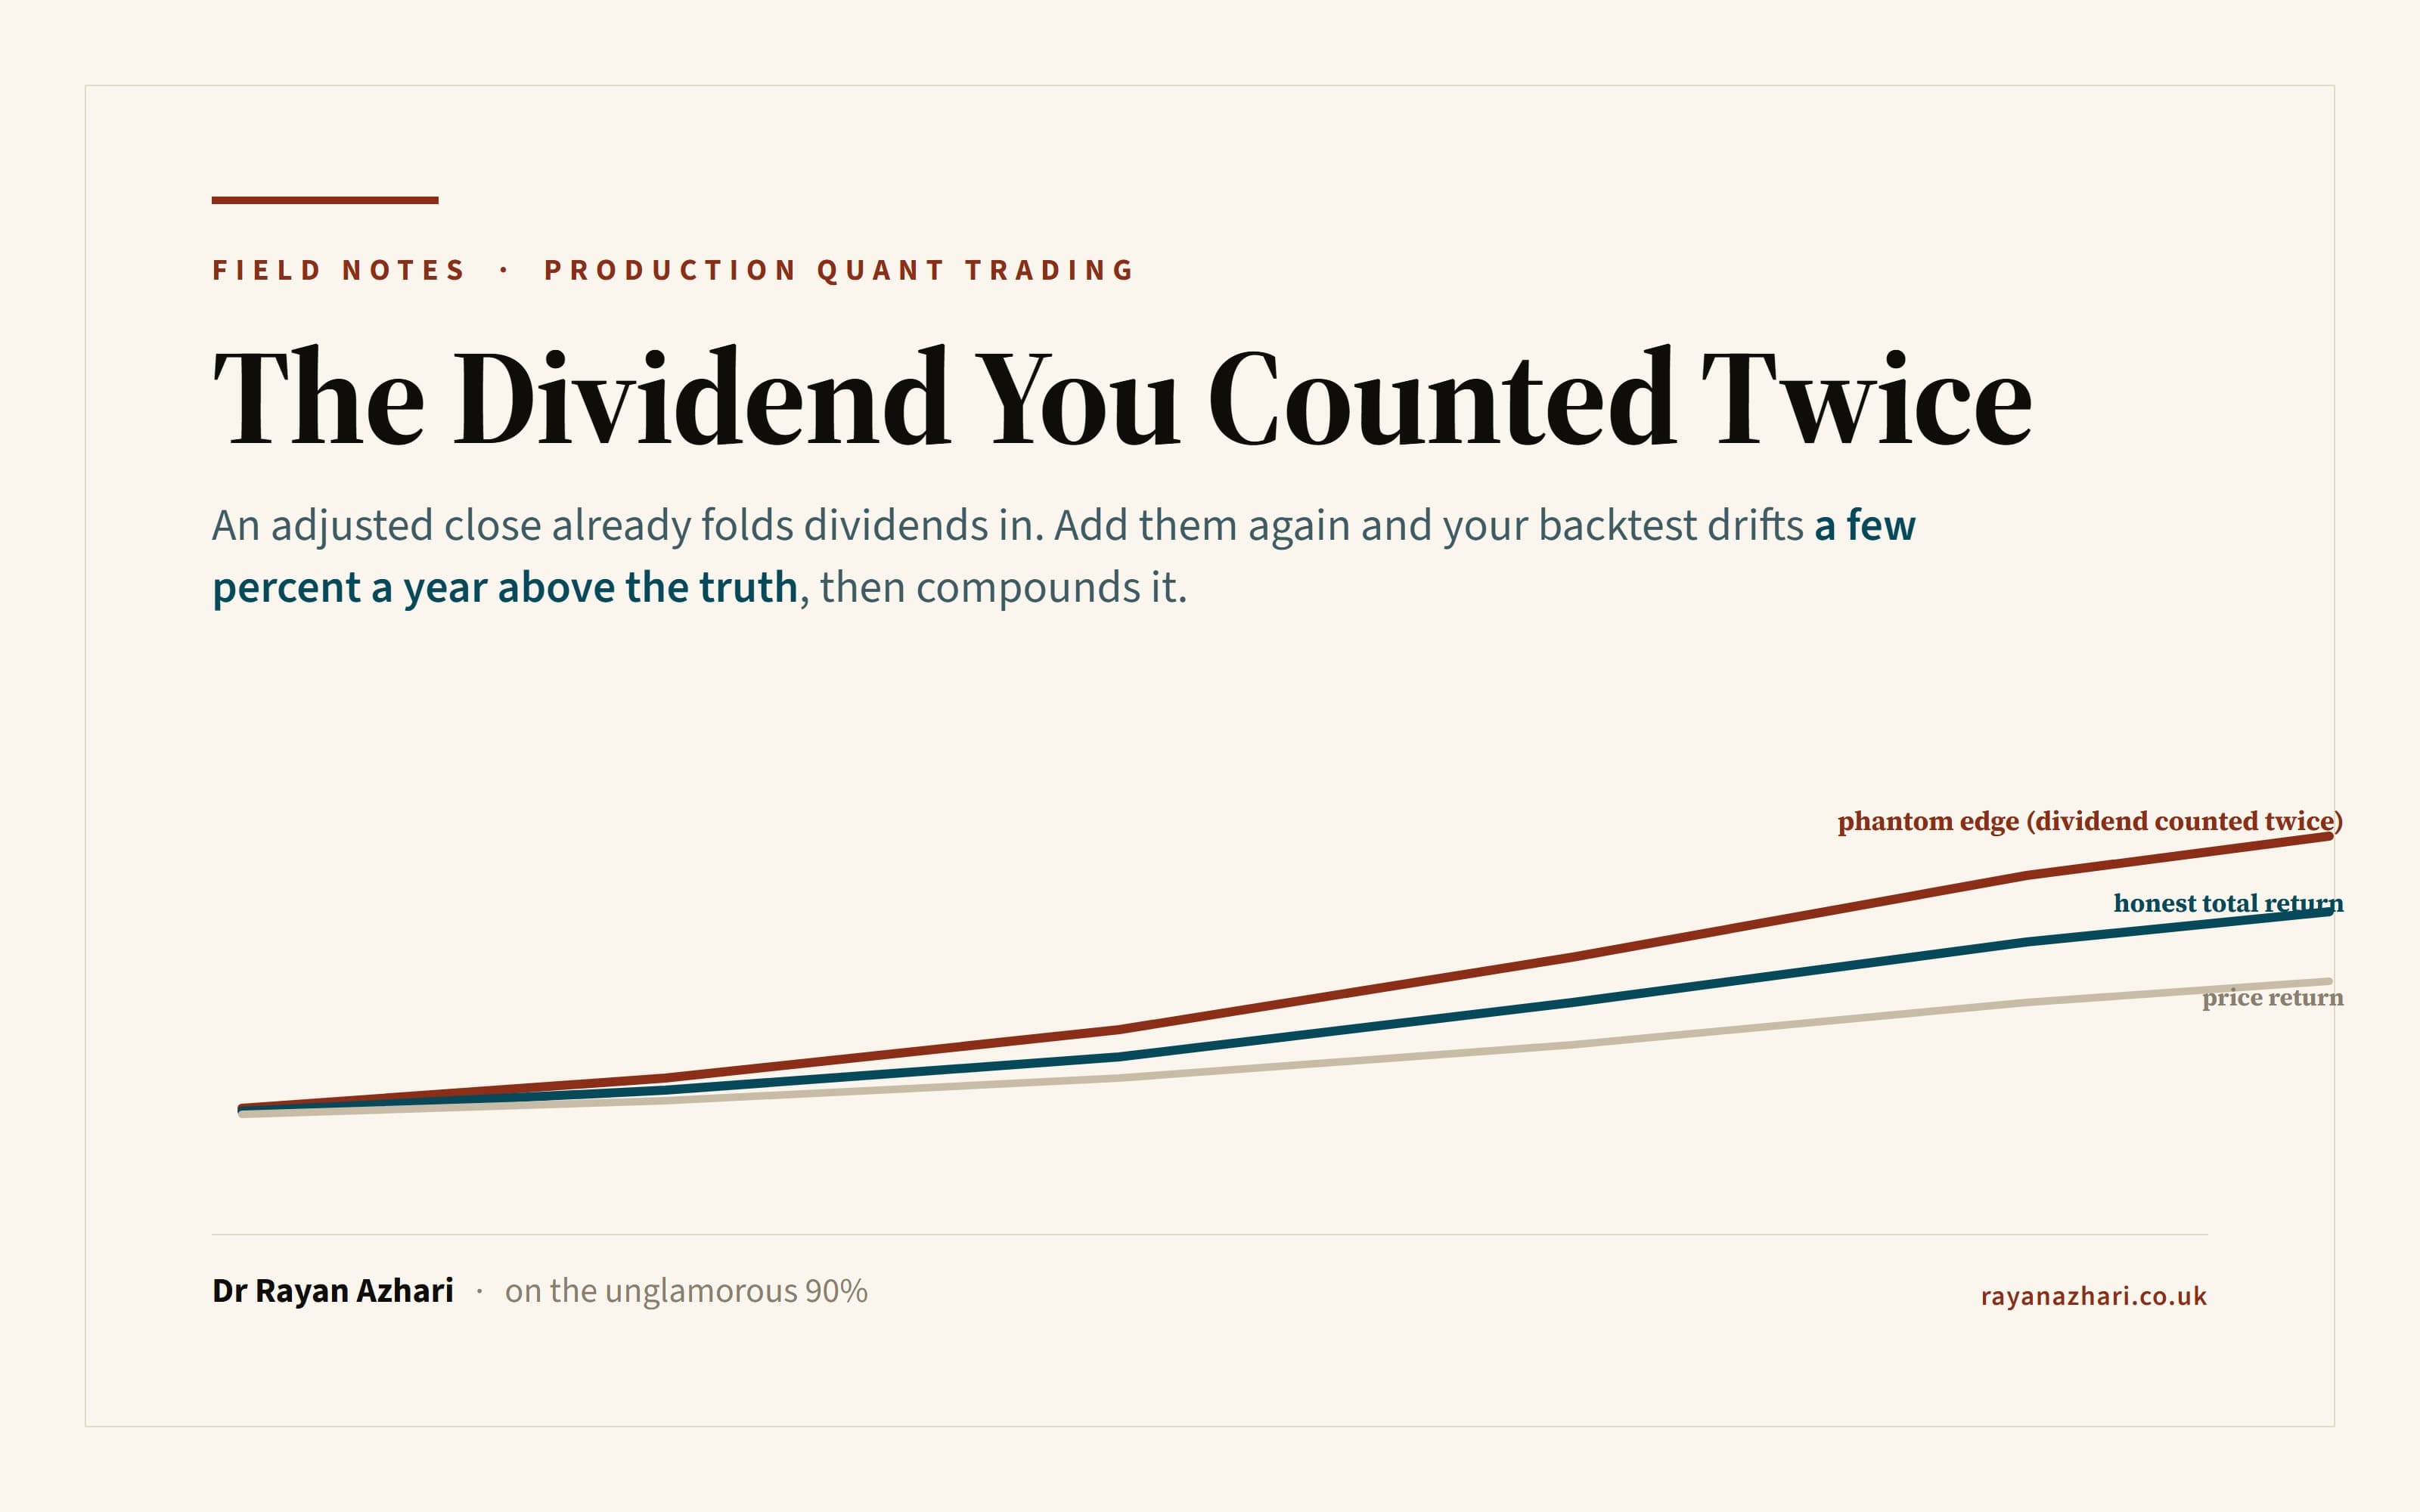
أغلى خطأ برمجي أطلقته يوماً في اختبار محاكاة تاريخية لم يتعطل، ولم يبدُ خاطئاً، ولم يحرّك نسبة شارب (Sharpe Ratio) قيد أنملة. استراتيجية احتفاظ طويل على أداة مالية توزّع أرباحاً عادت من التحقق بعائد صافٍ من التكلفة أعلى بضع نقاط مئوية في السنة مما تستحقه بأي حال. كل سطر في الشيفرة كان صحيحاً. صعد منحنى رأس المال بسلاسة أكبر مما ينبغي قليلاً، وإلى ارتفاع أعلى مما ينبغي قليلاً، واجتاز بوابة الإطلاق للتداول الفعلي بالهامش نفسه الذي صنعه الخطأ بالضبط. كانت الأرباح الموزّعة قد احتُسبت مرتين: مرة داخل سلسلة السعر، التي كانت أصلاً تغذية العائد الإجمالي من المزوّد بأرباح موزّعة مطوية فيها، ومرة أخرى في نموذج تكلفة افترض أداة سعر فقط فأعاد العائد إليها بهدوء. مكوّنان يبدوان صادقين، كل منهما صحيح بمفرده، وبينهما فرصة وهمية تعادل قيمتها تقريباً كامل الهامش الإجمالي للاستراتيجية.
هذا أهدأ خطأ بيانات في التداول المنهجي على الإطلاق، ولا يكاد أحد يكتب عنه. يختفي لأن السلسلتين المعنيتين، عائد السعر والعائد الإجمالي، تبدوان متطابقتين تقريباً على أي رسم بياني. ويختفي لأنه غير مرئي أمام الرقم الوحيد الذي يُحسّنه الجميع. ويختفي لأن الخطأ ليس ارتفاعاً حاداً ولا عطلاً مفاجئاً، بل انحراف صغير وثابت ومعقول لا يكشف نفسه إلا على أفق زمني طويل، حيث يحوّل التراكم خطأ تقريب إلى ثروة لم تكن موجودة قط.
سلسلتان تتشابهان على الرسم البياني ولا تتشابهان في الجوهر
سلسلة عائد السعر هي السعر المتداول: الافتتاح والأعلى والأدنى والإغلاق كما تراها على شاشة الوسيط. حين يوزّع سهم ربحاً، ينخفض سعره ميكانيكياً بمقدار الربح الموزّع تقريباً في تاريخ الاستحقاق (Ex-Date)، لأن الشركة وزّعت نقداً خرج فعلاً من خزينتها. لذلك يُقلّل الرسم البياني القائم على السعر وحده من تقدير ما كسبه الحائز فعلياً، لأنه لا يسجّل أبداً النقد الذي خرج.
أما سلسلة العائد الإجمالي، التي يسمّيها معظم المزوّدين الإغلاق المعدَّل (Adjusted Close)، فتطوي في السعر تلك الأرباح الموزّعة المُعاد استثمارها وتعديلات التجزئة. وعوائدها تمثّل ما كسبه الحائز فعلياً: ارتفاع رأس المال زائداً الأرباح الموزّعة، مركّبة معاً. وهذه عادة هي السلسلة التي تريدها لقياس أي فرصة، لأن العائد الإجمالي هو العائد الصادق لامتلاك الأصل نفسه.
في أداة توزّع أرباحاً، تفترق السلسلتان بمقدار عائد التوزيعات السنوي تقريباً، ولنقل 2 إلى 3 في المائة سنوياً لمؤشر أسهم واسع. وهذا لا يعني شيئاً في يوم واحد، وهو انحراف صغير على مدى عام، لكنه على مدى عشرين عاماً من التراكم يصبح الفارق بين استراتيجية تبدو عبقرية وأخرى تبدو حساب توفير. الفجوة حقيقية، وهي كبيرة، وهي غير مرئية بالكامل على أي رسم بياني، لأن كلتا السلسلتين ناعمتان تماماً. لا يمكنك أن تكتشف الفارق بين منحنى العائد الإجمالي ومنحنى عائد السعر بالعين المجردة؛ عليك أن تُطابق بينهما.
Chart
Three curves that only fan out over time
From the same start, a price-return series (dividends dropped), the correct total-return series, and a double-counted series that adds the dividend twice and drifts a few percent a year above the truth. Illustrative and sanitised.
من أين يتسلل الخطأ فعلياً؟
الخطأ لا يكاد يكون أبداً "استخدمتُ السلسلة الخطأ"، بل هو "خلطت بين نظامين مختلفين دون أن أدري"، وله ثلاثة أبواب يتسلل منها.
الاحتساب المزدوج في نموذج التكلفة. تقيس فرصتك على سلسلة عائد إجمالي تحتوي على الأرباح الموزّعة أصلاً. ثم يأتي نموذج التكلفة، المنقول من دراسة سابقة، فيفرض معدل تمويل ويفترض ضمناً أن الأرباح الموزّعة ستعوّض جزءاً منه، وقد عُيِّر أصلاً على صورة ذهنية لأداة سعر فقط. فتصبح الأرباح الموزّعة محتسبة مرتين: مرة داخل السلسلة، ومرة كتعويض في نموذج التكلفة. فيتضخّم العائد الصافي من التكلفة بما يقارب نسبة التوزيعات. هذا هو الخطأ بعينه الذي أطلقته، وعلى استراتيجية احتفاظ بفرصة إجمالية متواضعة كان هو كامل الهامش بين النجاح والرسوب.
عدم تطابق المؤشر المرجعي. تُشغّل استراتيجية عائد إجمالي وتقارنها بمؤشر مرجعي قائم على السعر فقط، أو العكس. استراتيجيتك تكسب أرباحاً موزّعة؛ مؤشرك المرجعي لا يسجّلها. ستتفوّق على ذلك المؤشر بمقدار عائد التوزيعات في كل عام دون أن تضيف أي مهارة على الإطلاق. التفوّق هنا محاسبة بحتة لا أكثر. ويبتلع الفخ نفسه إشارات الأزواج والإشارات متعددة الأصول: مؤشر سندات بعائد إجمالي مُرتَّب مقابل مؤشر أسهم بسعر فقط لا يقيس علاقة، بل يقيس فارق عائد توزيعات، وقد تبدو الإشارة حقيقية تماماً وهي ليست سوى خطأ في الوحدات.
انقلاب النظام في منتصف السلسلة. يُعاد تحديث اسم الملف المحلي نفسه من مصدر يتبع اصطلاح تعديل مختلفاً. فتصبح سلسلتك عائداً إجمالياً قبل تاريخ معين، وسعراً فقط بعده، مع قطيعة عند نقطة التحوّل لن يُظهرها لك أي رسم بياني أبداً، لأن كل نصف على حدة ناعم تماماً. كل عائد يُحتسب عبر خط التماس ذاك خاطئ، ولا شيء يُنبّه إليه.
Figure
Which series includes the dividend, and where the mistake enters
Invisible to Sharpe, which shifts the mean not the volatility. Very visible to CAGR and Calmar over a long horizon.
Price-return series
dividends not included
The traded close alone. Correct on its own, but it understates a buy-and-hold total return by the dividend yield, compounded.
Adjusted / total-return series
dividends already folded in
An adjusted close already reinvests the dividend. This is complete on its own; the danger is treating it as if it were not.
The double count
add them again
Take the adjusted series and then credit a separate dividend yield on top, or benchmark a total-return strategy against a price-only index. A steady phantom drift that compounds.
Reconcile your series against a known total-return index before you trust a long-horizon edge.
نسبة شارب عمياء عن هذا الخطأ، و Calmar يراه
إليك الخاصية التي تجعل هذا الخطأ بهذا الرسوخ، وهي جديرة بأن تستقر في ذهنك بمفردها. فالخلط بين العائد الإجمالي والسعر يزيح متوسط سلسلة عوائدك. يضيف، أو يحذف، انحرافاً شبه ثابت قدره بضع نقاط مئوية في السنة. وبالكاد يمسّ التقلب.
والآن انظر إلى ماهية نسبة شارب: متوسط العائد الزائد مقسوماً على التقلب. الانحراف الثابت يحرّك البسط قليلاً ولا يحرّك المقام إطلاقاً، وعلى أي استراتيجية بتقلب ذي شأن يكون ذلك التحرك جزءاً ضئيلاً من النسبة. لذلك تكاد نسبة شارب لاختبار المحاكاة المزدوج الاحتساب ونظيره الصادق تتطابقان. الخطأ تحت دقة تمييز المقياس الذي يُبلّغ به الجميع. وإذا كان تحققك يتوقف عند نسبة شارب، فسينفذ هذا الخطأ منه دون عائق، في كل مرة.
لكن انتقل إلى المقاييس التي تعيش على المسار المُركَّب، يتوقف الانحراف عن كونه خفياً ويصبح حاسماً. فمعدل النمو السنوي المركّب (CAGR) هندسي بطبعه: يُركِّب ذلك الانحراف الصغير عبر الأفق الزمني كله، فيظهر عقد كامل من العائد الوهمي كمعدل نمو سنوي أعلى بشكل جوهري. أما العائد على أقصى تراجع (Calmar) فيرث البسط المتضخّم نفسه، بينما يكاد مقام التراجع لا يتحرك، فيرتفع معه خطوة بخطوة. وصافي الربح والخسارة (P&L) بعد التكلفة، وهو الرقم الذي يحسم فعلياً قرار الإطلاق للتداول، يحمل كامل العائد المُحتسَب مرتين. الخطأ الذي هو خطأ تقريب بمقياس نسبة شارب يصبح خطأً في العنوان الرئيسي بمقياس CAGR وCalmar.
ولهذا يكون هذا الخلط خطأ تقريب لاستراتيجية داخل اليوم سريعة، وكارثة لاستراتيجية احتفاظ. فالحمل (Carry) والتمويل والاقتراض تُقتبس جميعها كنسبة مئوية في السنة. وعدم التطابق بين العائد الإجمالي والسعر هو أيضاً نسبة مئوية في السنة. إنهما من الرتبة نفسها. بالنسبة إلى استراتيجية تدور صفقاتها خلال دقائق، فإن بضع نقاط مئوية في السنة موزّعة على آلاف الصفقات مجرد تشويش. أما بالنسبة إلى استراتيجية تحتفظ بمركزها أشهراً، وقد تكون فرصتها بأكملها بضع نقاط مئوية في السنة، فتلك النقاط هي الفرصة ذاتها. والاستراتيجيات البطيئة ذات الفرصة الصغيرة، وهي بالذات ما تريد أن تُصيب فيه، هي أكثر ما يُجمّله هذا الخطأ.
النسخة القابلة للنقل: أعد بناء العائد الإجمالي بنفسك وقارِنه
إن أخذت شيئاً واحداً من هذا المقال، فخذ هذا، لأنه الفحص الذي كان سيُمسك بخطئي في نصف يوم واحد بدل دورة تحقق كاملة.
لا تثق بسلسلة المزوّد المعدَّلة، بل أعد بناءها من المبادئ الأولى وقارِنها.
تملك في الغالب دائماً، أو تستطيع الحصول على، مُكوّنَين خامَين: الإغلاق غير المعدَّل (السعر المتداول فعلياً) وسلسلة توزيعات الأرباح (تاريخ الاستحقاق والمبلغ النقدي للسهم، إضافة إلى معاملات التجزئة). ومن هذين المُكوّنين وحدهما، تستطيع أن تُعيد بناء العائد الإجمالي بنفسك. والفكرة هنا تعريف، لا استدعاء لمكتبة برمجية جاهزة: في كل تاريخ استحقاق لربح موزّع، يستلم الحائز النقد ويُعيد استثماره، فينمو مؤشر العائد الإجمالي بعائد السعر زائداً الربح الموزّع المُعاد استثماره بسعر ذلك اليوم. ركّب معامل التعديل ذاك عبر التاريخ كله، وستكون قد بنيت سلسلة عائد إجمالي بيدَيك، من مُدخلات تراها بعينك.
ثم قارِن إعادة بنائك بالإغلاق المعدَّل الذي يقدّمه المزوّد. ثلاث نتائج ممكنة، وثلاثة أحكام:
- تتطابقان في حدود تشويش الفاصلة العائمة. اصطلاح التعديل الذي يتبعه المزوّد هو بالضبط ما تظنه. أنت الآن تعرف أن السلسلة عائد إجمالي، وتعرف كيف عولجت الأرباح الموزّعة، ولديك حقيقة عن المنشأ (Provenance) بدل افتراض.
- تفترقان بانحراف ناعم متراكم يقارب عائد التوزيعات. سلسلة المزوّد سعر فقط وكنت تظنها عائداً إجمالياً، أو العكس. لقد أمسكت بالخلط قبل أن يصل إلى نموذج التكلفة.
- تتطابقان حتى تاريخ معين ثم تفترقان. لديك انقلاب نظام في منتصف السلسلة: أُعيد تحديث الملف من مصدر يتبع اصطلاحاً مختلفاً. وتاريخ الافتراق هو خط التماس بعينه.
وإعادة البناء نفسها تمنحك فحص المؤشر المرجعي مجاناً. قبل أن تقارن استراتيجية بمؤشر، طابِق سلسلة مؤشرك المرجعي بنسخة معروفة من ذلك المؤشر بعائد إجمالي. فإن اختلفتا بمقدار العائد، فأنت على وشك أن تُقيّم نفسك بمسطرة خاطئة.
والقاعدة الكامنة خلف هذا كله جملة واحدة، وهي الجملة التي أُعلّقها الآن فوق كل عملية تحقق لاستراتيجية احتفاظ: يجب أن تتفق سلسلة العائد ونموذج التكلفة المطبَّق عليها على اصطلاح التعديل، ويجب أن يُكتب هذا الاتفاق، لا أن يُفترض. فالسلاسل ذات العائد الإجمالي تأخذ نموذج تكلفة بلا بند مستقل للأرباح الموزّعة. والسلاسل القائمة على السعر فقط تحمل الأرباح الموزّعة صراحةً. وحين يكون الرقم نسبة مئوية في السنة، فإن افتراضاً غير مسجَّل بنسبة مئوية في السنة خطأ غير محدود، لأنك لا تعرف إلى أي اتجاه يميل ولا بأي مقدار.
ما لم أُقدّمه لك هنا
فحص إعادة البناء هو الأداة التشخيصية، وهو فحص قابل للنقل فعلاً: تستطيع أن تبنيه هذا الأسبوع. أما ما تركته عمداً خارج هذا المقال فهو الآلية التي تجعله يصمد في الإنتاج الفعلي: كيف أُسجّل حقل adjust حقلَ منشأ (Provenance) من الدرجة الأولى يشكّل العمود الفقري لكل سلسلة، بحيث يُرفَض أي ملف مجهول اصطلاح التعديل لأي استراتيجية مُقيَّمة بنموذج تكلفة، بدل أن يُمنح قيمة افتراضية بصمت؛ والمخطط الدقيق لملحق المنشأ، وبوابة في البيان (Manifest) تُمسك بانقلاب الاصطلاح في منتصف السلسلة لحظة أن يكتبه أي تحديث؛ وإعادة البناء الكاملة للتجزئة والأرباح الموزّعة، بما في ذلك الحالات الحدّية التي تجعل نسخة ساذجة تختلف مع المزوّد لأسباب بريئة؛ والجسر من الإجمالي إلى الصافي، المُوفَّق سطراً سطراً، الذي يحوّل "الأرقام تتفق تقريباً" إلى بوابة تجتازها الاستراتيجية أو لا تجتازها.
ذلك هو النصف المدفوع من الكتاب، الجزء الثالث عن البيانات، وهو غير منشور على الإنترنت للسبب نفسه الذي يجعل هذا الخطأ خطيراً: القيمة تكمن في الانضباط الدقيق، لا في الفكرة العامة.
وإن كانت هذه الملاحظات الميدانية مفيدة، فالمعالجة الكاملة موجودة في كتاب بناء بيئة برمجية للتداول الكمي الإنتاجي، نسخة رقمية حية على Leanpub ونسخة ورقية مطبوعة على Amazon، حيث يستعرض فصل البيانات مخطط المنشأ، وبوابة الانحدار في البيان، وإعادة بناء العائد الإجمالي من البداية إلى النهاية مع الشيفرة. وهيكل منقّح من طبقة البيانات، بترخيص Apache-2.0، متاح على GitHub. وإن أردت الملاحظة الميدانية التالية فور صدورها، فالنشرة البريدية هي حيث تصل أولاً.
احمل جملة واحدة من هنا: الإغلاق المعدَّل ادّعاء بشأن كيفية معالجة الأرباح الموزّعة، لا حقيقة أبداً، وحتى تُعيد بناءه بنفسك وتقارنه، فأنت لا تعرف أي سلسلة تتداولها فعلياً.
هذا مقال هندسي، وليس نصيحة استثمارية، ولا يحتوي على أي استراتيجية قابلة للتداول. جميع الأرقام توضيحية ومُنقّحة، وقصص الحرب فيه عن الأخطاء البرمجية، لا عن الأرباح.
Chart
Three curves that only fan out over time
From the same start, a price-return series (dividends dropped), the correct total-return series, and a double-counted series that adds the dividend twice and drifts a few percent a year above the truth. Illustrative and sanitised.
Figure
Which series includes the dividend, and where the mistake enters
Invisible to Sharpe, which shifts the mean not the volatility. Very visible to CAGR and Calmar over a long horizon.
Price-return series
dividends not included
The traded close alone. Correct on its own, but it understates a buy-and-hold total return by the dividend yield, compounded.
Adjusted / total-return series
dividends already folded in
An adjusted close already reinvests the dividend. This is complete on its own; the danger is treating it as if it were not.
The double count
add them again
Take the adjusted series and then credit a separate dividend yield on top, or benchmark a total-return strategy against a price-only index. A steady phantom drift that compounds.
Reconcile your series against a known total-return index before you trust a long-horizon edge.
قراءات إضافية
- الشك قبل الاحتفال: قراءة في كتاب "بناء بيئة برمجية للتداول الكمي الإنتاجي"
مقدمة لكتابي "بناء بيئة برمجية للتداول الكمي الإنتاجي"، وهو دليل عملي لنسبة الـ 90% غير البراقة من التداول المنهجي: لماذا كتبته، وماذا تتوقع، وماذا لا تتوقع.
مقالات ذات صلة
تحيز النجاة في اختبار المحاكاة: اختبار الرائحة القائم على نسبة الأسهم المشطوبة
تحيز النجاة مصطلح يعرفه كل ممارس للتداول الكمي، لكن قلة منهم يحوّلونه إلى إجراء عملي. إليك الفحص المكوّن من رقم واحد الذي أُجريه قبل أن أثق بأي اختبار محاكاة مقطعي: عدّ الأسهم الميتة كنسبة من كونك الاستثماري على مدى عقد كامل. فإذا كانت هذه النسبة قريبة من الصفر، فبياناتك حذفت الخاسرين بصمت، وكل نتيجة تنتجها منحازة نحو الأعلى.
السعة والازدحام: لماذا تتآكل الفرصة الحقيقية كلما كبر حجمها
حتى الفرصة الحقيقية تموت إن نُشرت بحجم أكبر مما تحتمل. هذه الملاحظة الميدانية عن مخاطر جانب الفرصة نفسها: كيف يقلّص أثرك السوقي الخاص، وتداوُل آخرين للإشارة عينها، الحجم الذي تبقى عنده الفرصة ملكاً لك. واختبار نقطة التقاطع هو ما يكشف لك أين يقع سقفك، قبل أن يكتشفه السوق بدلاً منك.
نسبة شارب 1.4 التي لم يقوَ أحد على الاحتفاظ بها: لماذا أُرقّي على كالمار لا على شارب
سجّل أحد مرشحي في نظام Titan نسبة شارب قريبة من 1.4 واجتاز كل بوابة إحصائية أضعها، ومع ذلك رسم تراجعاً عميقاً وطويلاً بحيث ما كان بإمكاني أبداً أن أحتفظ به طوال فترة القاع. يشرح هذا المقال لماذا تكون نسبة شارب عمياء عن المسار وذيل الخسارة، وحزمة مقاييس النجاة (سورتينو، وكالمار، وCVaR، وCDaR) التي ترى ما تُغفله، والقاعدة الوحيدة التي دفعت ثمنها: الترقية على تحسّن كالمار، لا تحسّن شارب. جميع الأرقام توضيحية ومُنقّحة.